Izravne emisije
Izgaranje goriva u kotlovnicama, pećima, generatorima, strojevima i vozilima koje tvrtka posjeduje ili kontrolira, te procesne emisije. Evidencija: računi za gorivo i količine.
Od izmjena Zakona o računovodstvu iz lipnja 2026. obveza izvještavanja o održivosti vrijedi za poduzetnike s više od 1000 radnika i neto prihodom većim od 450 milijuna eura. Većina hrvatskih tvrtki nije obveznik, ali podatke o održivosti i dalje traže kupci, banke i uprave grupa, a dio koji se ne može ispuniti bez izračuna su emisije stakleničkih plinova.
Ažurirano: studeni 2026. · Prema Zakonu o izmjenama i dopunama Zakona o računovodstvu (NN 59/2026)
Hrvatska je pravila o izvještavanju o održivosti mijenjala dvaput. Zakon o izmjenama i dopunama Zakona o računovodstvu (NN 151/2025) prenio je odgodu rokova iz direktive „Stop the clock”. Zatim je Zakon iz lipnja 2026. (NN 59/2026) prenio Direktivu (EU) 2026/470, poznatu kao Omnibus I, i bitno suzio krug obveznika.
Znatan broj tvrtki koje su se pripremale za prvi izvještaj o održivosti time je izašao iz obveze. Velike europske grupe koje ostaju obveznici i dalje trebaju podatke iz svog lanca vrijednosti.
Zakon uvodi pojam zaštićenog poduzetnika: poduzetnika koji na datum bilance ne prelazi prosječan broj od 1000 radnika i nalazi se u lancu vrijednosti obveznika izvještavanja o održivosti.
Dobrovoljni standard Komisija utvrđuje delegiranim aktom. Akt C(2026) 5011 od 3. srpnja 2026. temelji se na standardu VSME, koji je izradio EFRAG, a Komisija ga je preporučila 30. srpnja 2025. Više o VSME-u: VSME reporting.
Poduzetnici koji nisu obveznici mogu, na dobrovoljnoj osnovi, objavljivati informacije o održivosti primjenom dobrovoljnih standarda. Razlozi su uglavnom komercijalni: kupac u EU koji izvještava o lancu vrijednosti, banka koja odobrava zeleni kredit ili natječaj koji boduje održivost.
Ako tražite primjer ESG izvještaja, struktura dobrovoljnog izvještaja prema VSME-u izgleda ovako:
Većinu tih rubrika čine dokumenti i opisi. Emisije su jedina rubrika za koju treba izračun iz godinu dana računa i evidencija.
Emisije stakleničkih plinova iskazuju se po opsezima prema GHG Protocol Corporate Standardu. Svaki opseg traži drugu vrstu evidencije.
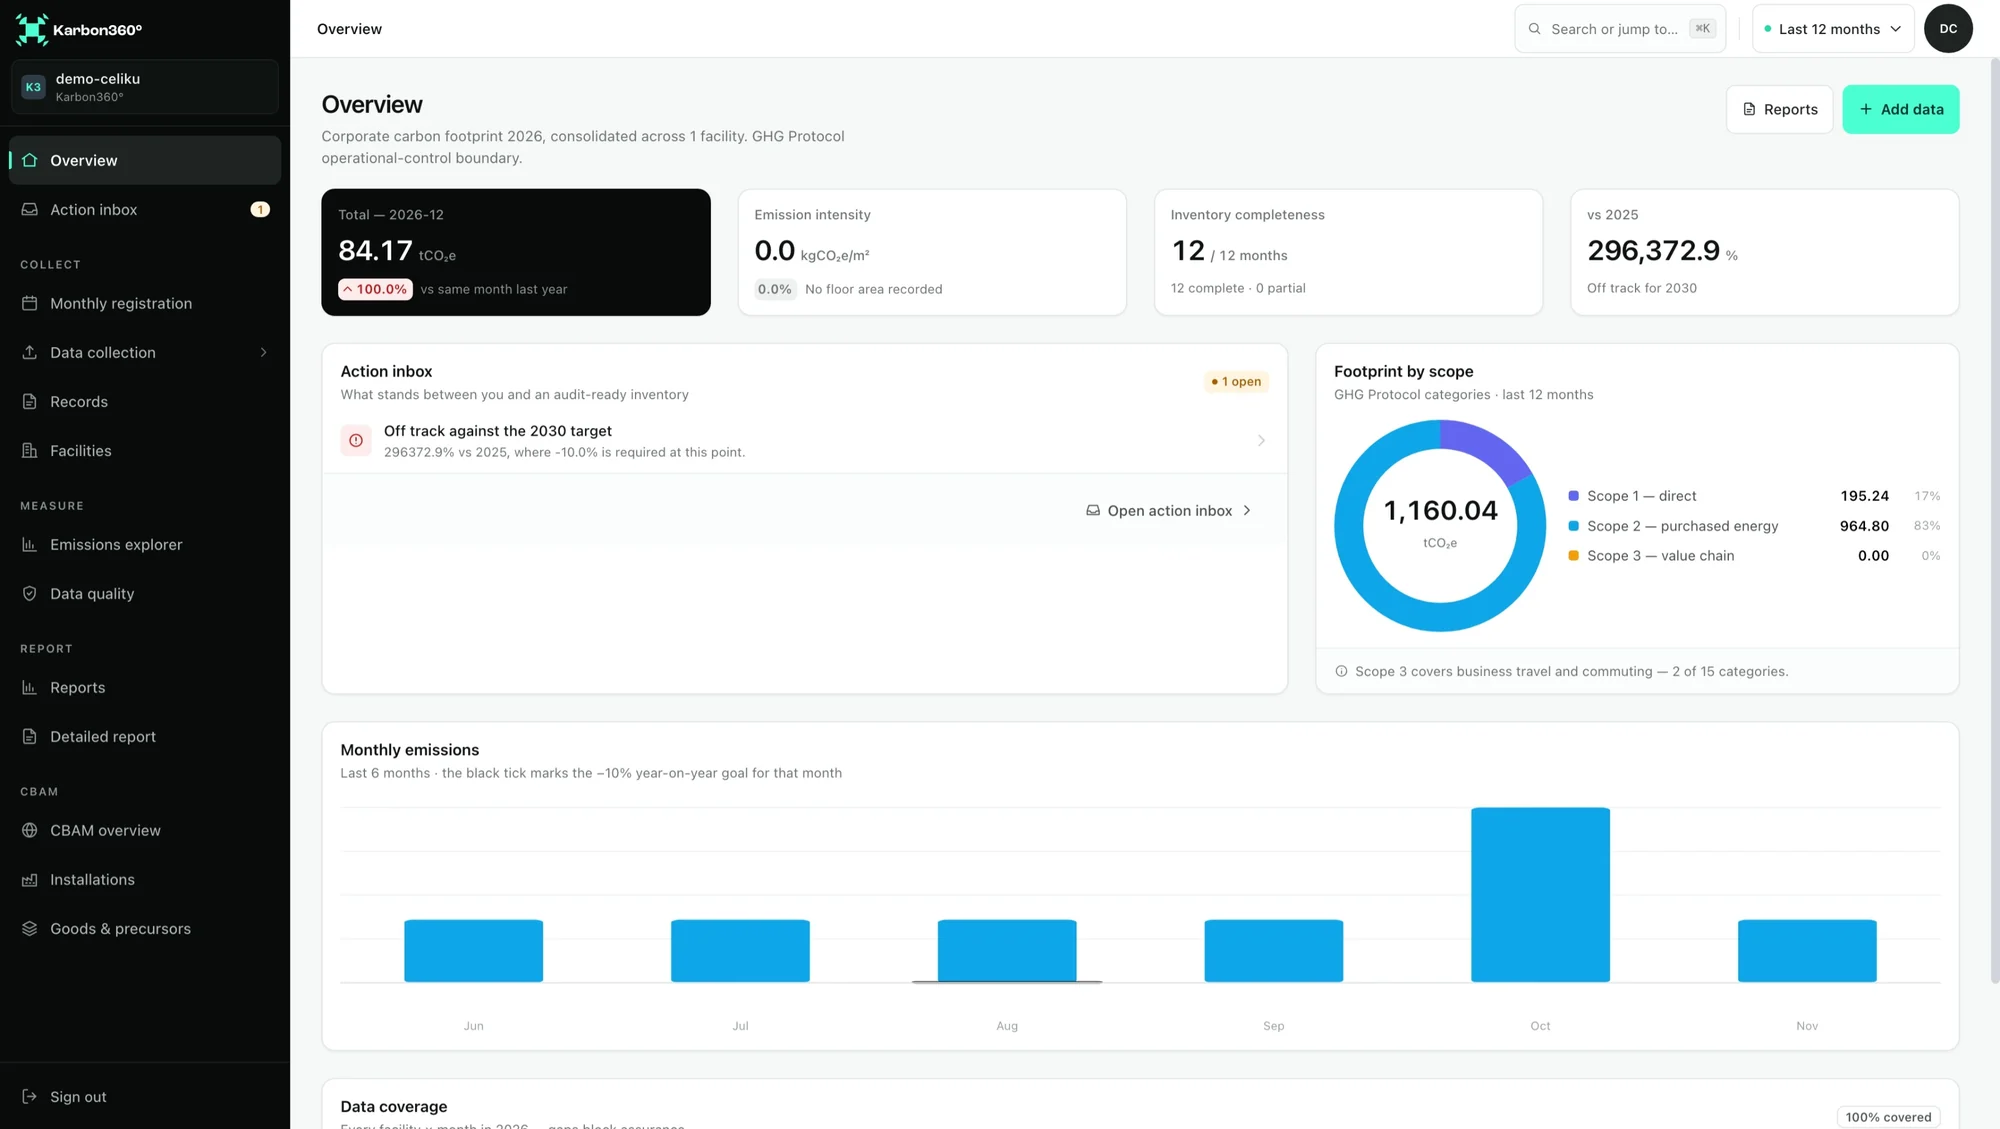
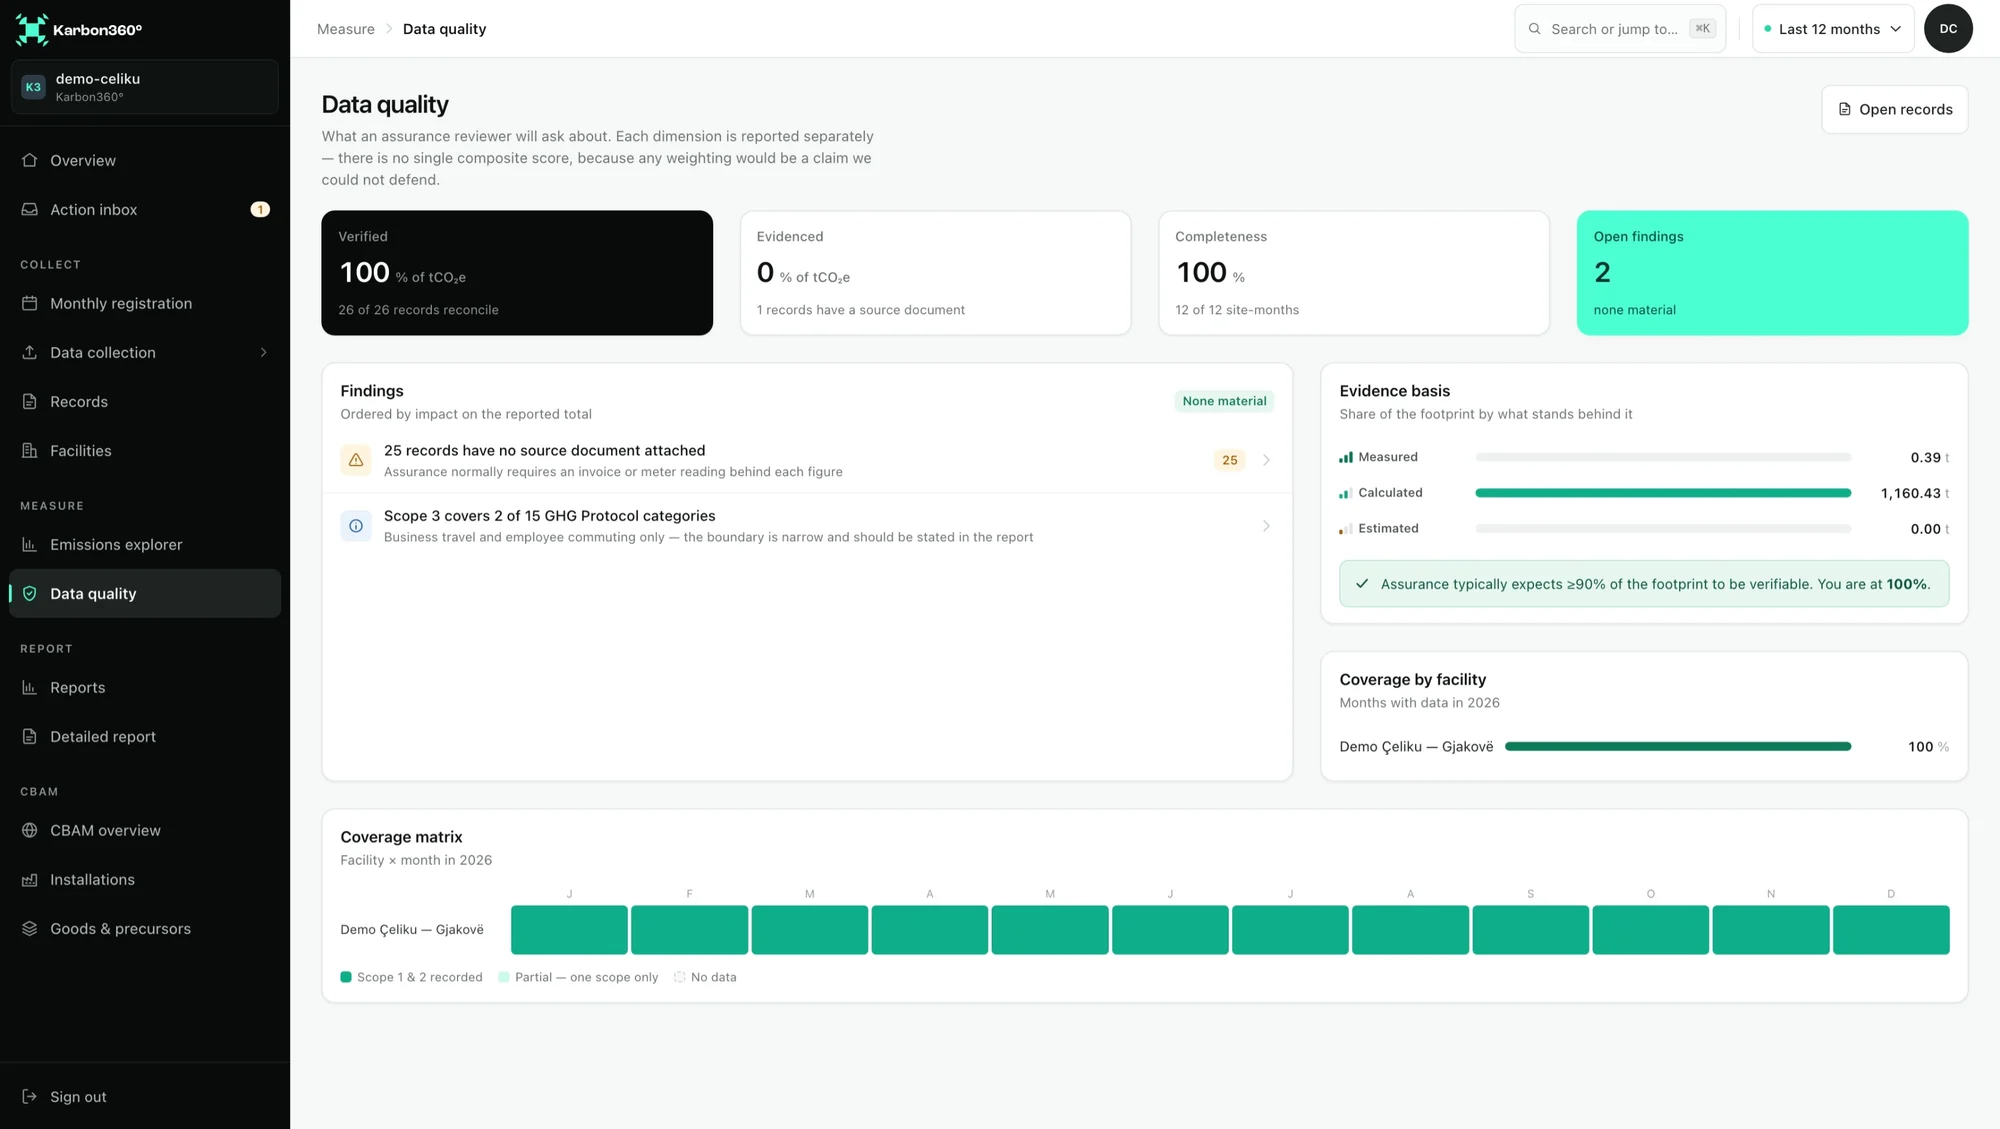
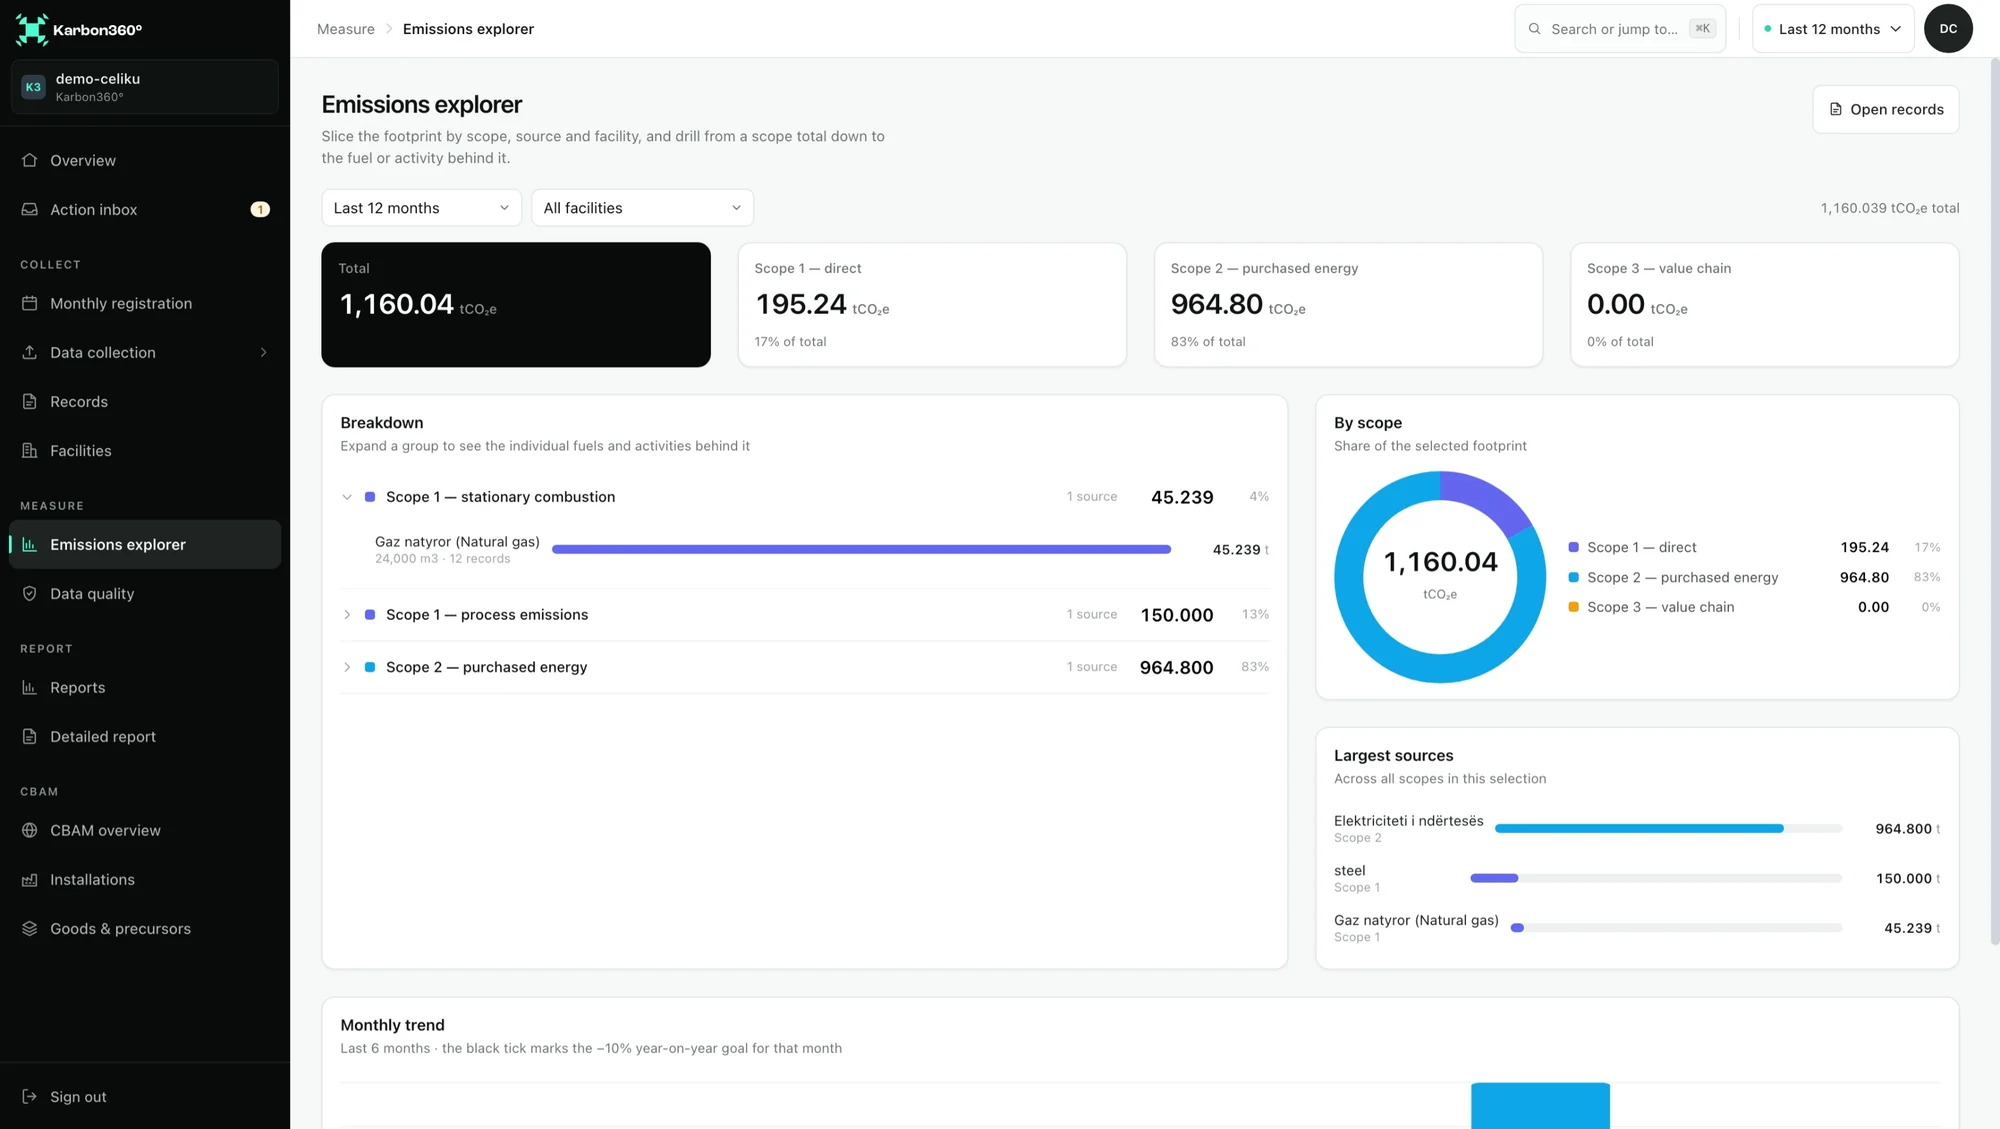
Karbon360 je infrastruktura za upravljanje ugljikom. Izrađuje inventar stakleničkih plinova na koji se oslanja okolišni dio izvještaja o održivosti: Opseg 1, Opseg 2 te kategorije 6 i 7 Opsega 3 (poslovna putovanja i dolazak zaposlenika na posao), svaku brojku s tragom do izvornog dokumenta i ocjenom kvalitete podataka.
Karbon360 ne priprema društvene ni upravljačke objave i ne izrađuje izvještaj prema ESRS-u ili VSME-u. Izvještaji i izvozi su na engleskom. Regionalna biblioteka faktora trenutačno je aktivna za Kosovo; faktori za druga tržišta učitavaju se prije nego što prvi korisnik na tom tržištu počne raditi, pa za postrojenje u Hrvatskoj najprije razgovaramo o tome.
Hrvatska tvrtka koja kupuje od dobavljača iz Bosne i Hercegovine, Sjeverne Makedonije, Albanije, Crne Gore ili Kosova često je na drugoj strani istog pitanja: treba njihove emisije za vlastiti Opseg 3 ili, za robu CBAM, njihove specifične ugrađene emisije za CBAM deklaraciju.
Dobavljač koji vodi inventar u Karbon360 odgovara na takav upitnik iz istih brojki, umjesto da ih izmišlja pod rokom. Kako izgleda odgovor dobavljača: supplier emissions questionnaire.
Prema Zakonu o računovodstvu, kako je izmijenjen u lipnju 2026. (NN 59/2026), obveznik je poduzetnik koji ima neto prihod veći od 450 milijuna eura i prosječno više od 1000 radnika. Za poslovne godine 2025. i 2026. to vrijedi samo za subjekte od javnog interesa iznad pragova, a od 2027. za sve poduzetnike iznad pragova. Ostali mogu izvještavati dobrovoljno.
Poduzetnik s prosječno najviše 1000 radnika koji se nalazi u lancu vrijednosti obveznika izvještavanja o održivosti. Obveznik od njega ne smije tražiti informacije koje nadilaze dobrovoljne standarde, a zaštićeni poduzetnik ima pravo takve informacije odbiti.
VSME je dobrovoljni standard izvještavanja o održivosti za mala i srednja poduzeća, koji je izradio EFRAG. Nije obvezan. Dobrovoljni standard iz delegiranog akta Komisije C(2026) 5011 usko je usklađen s njim i određuje granicu onoga što obveznik smije tražiti od zaštićenog poduzetnika.
Dobrovoljni izvještaj prema VSME-u ima opće informacije te okolišne, društvene i upravljačke pokazatelje. Okolišni dio uključuje energiju i emisije stakleničkih plinova. Većinu ostalih rubrika čine opisi i dokumenti, dok emisije traže izračun iz godišnje evidencije.
Ne. Karbon360 izrađuje inventar stakleničkih plinova: Opseg 1, Opseg 2 te kategorije 6 i 7 Opsega 3, s tragom izračuna iza svake brojke. Društvene i upravljačke objave nisu dio proizvoda.
To su odvojena pravila. CBAM određuje cijenu ugljika za određenu uvezenu robu na temelju podataka na razini postrojenja, a izvještavanje o održivosti traži podatke na razini tvrtke i lanca vrijednosti. Oba se oslanjaju na istu evidenciju energije i proizvodnje. O CBAM-u: CBAM registar.
Opseg 1, Opseg 2 te kategorije 6 i 7 Opsega 3, svaka brojka s tragom do izvornog dokumenta, spremno za okolišni dio izvještaja o održivosti.