CBAM në Mbretërinë e Bashkuar: një kufi i dytë karboni nga 1 janari 2027.
CBAM britanik është taksë mbi emetimet direkte të integruara (CO₂ që lëshohet gjatë prodhimit të mallit) në alumin, çimento, plehra kimike, hidrogjen, hekur dhe çelik. Zbatohet për mallrat që importohen në Mbretërinë e Bashkuar nga 1 janari 2027. Përcaktohet në Pjesën 5 të Finance Act 2026 dhe e administron HMRC, administrata tatimore britanike. Paguan importuesi britanik, sapo mallrat e tij CBAM arrijnë £50,000 brenda 12 muajve. Deklarata e parë dhe pagesa, për gjithë vitin 2027, duhen dorëzuar deri më 31 maj 2028.
Publikuar më 6 nëntor 2026 · Pasqyron përmbledhjen e HMRC-së për CBAM, të përditësuar më 2 nëntor 2026
Një fabrikë çeliku, alumini ose çimentoje në Ballkanin Perëndimor që shet në BE dhe në Mbretërinë e Bashkuar tani u përgjigjet dy kufijve të karbonit, dhe të dy mbështeten në të njëjtat të dhëna të fabrikës.
Si funksionon CBAM britanik.
Çfarë është CBAM britanik dhe ku përcaktohet
Mekanizmi britanik për rregullimin e karbonit në kufi vendos një çmim karboni mbi disa mallra të importuara nga sektorë me rrezik rrjedhjeje të karbonit. Rrjedhja e karbonit do të thotë që prodhimi zhvendoset aty ku karboni nuk paguhet. Qëllimi është që këto mallra të paguajnë një çmim të krahasueshëm me atë që paguajnë prodhuesit britanikë në Sistemin e Mbretërisë së Bashkuar për tregtimin e emetimeve (UK ETS).
Ligji bazë është Pjesa 5 e Finance Act 2026 (Ligji i Financave 2026). Detajet janë në rregulloret e miratuara në 2026, mes tyre CBAM (Calculation of CBAM Rate and Determination of Carbon Price Relief) Regulations 2026, CBAM (Administrative Provisions) Regulations 2026 dhe CBAM (Emissions and Verification) Regulations 2026. Këto plotësohen nga njoftimet me fuqi ligji (force of law notices) dhe nga udhëzimet e HMRC-së në GOV.UK.
Është taksë dhe e administron HMRC. Ndryshe nga CBAM i BE-së, këtu nuk ka certifikata për të blerë e për të dorëzuar. Importuesi paraqet deklaratën (return) dhe paguan detyrimin CBAM.
Cilat mallra përfshihen
Nga 1 janari 2027 përfshihen pesë sektorë: alumini, çimentoja, plehrat kimike, hidrogjeni, hekuri dhe çeliku. Kodet tarifore të mallrave (commodity codes) HMRC i publikon në udhëzuesin ku shpjegon cilat mallra i nënshtrohen CBAM-it.
- Qelqi dhe qeramika nuk përfshihen. Të dy ishin në propozimet e para. Në përgjigjen e 30 tetorit 2024, qeveria konfirmoi se produktet e këtyre dy sektorëve nuk do të përfshihen nga 2027.
- Vetëm emetimet direkte. Detyrimi llogaritet mbi emetimet direkte të integruara në mall, përfshirë ato të pararendësve, d.m.th. të lëndëve hyrëse që janë vetë mallra CBAM. Udhëzuesi teknik i HMRC-së thotë se CBAM nuk përfshin emetimet indirekte nga përdorimi i energjisë elektrike. Përfshirja e tyre u shty me Buxhetin e vitit 2025.
- Energjia elektrike nuk është mall i CBAM britanik. CBAM i BE-së e mbulon energjinë elektrike të importuar, ai britanik jo.
Kush e ka detyrimin dhe pragu prej £50,000
Detyrimin e ka importuesi i mallrave CBAM: personi i shënuar në deklaratën e importit kur malli i nënshtrohet detyrimit doganor, edhe nëse deklaratën e bën një agjent, një spediter ose një ndërmjetës doganor. Detyrimin mund ta kenë edhe importues të themeluar jashtë Mbretërisë së Bashkuar. Eksportuesi jashtë vendit nuk është kurrë personi që paguan. Megjithatë, vetëm ai mund t’i japë importuesit të dhënat reale të emetimeve.
Importuesi duhet të regjistrohet te HMRC kur vlera e mallrave CBAM që importon arrin pragun prej £50,000. Pragu kontrollohet në dy mënyra:
- Kontrolli i 12 muajve të kaluar: në ditën e parë të çdo muaji, mallrat CBAM të importuara në 12 muajt e mëparshëm arrijnë gjithsej £50,000 ose më shumë.
- Kontrolli i 30 ditëve të ardhshme: importuesi pret të importojë mallra CBAM me vlerë £50,000 ose më shumë brenda 30 ditëve të ardhshme.
Importet para 1 janarit 2027 nuk llogariten. Regjistrimi hapet më 1 janar 2028, dhe për vitin e parë kalendarik bizneset kanë kohë të regjistrohen deri më 31 janar 2028. Kush e merr detyrimin para se të hapet regjistrimi duhet të mbajë evidencë për të gjitha mallrat CBAM që importon nga 1 janari 2027.
Afatet e deklaratës së parë dhe të pagesës
Periudha e parë tatimore zgjat 12 muaj. Pas saj, deklaratat bëhen çdo tremujor.
| Periudha tatimore | Afati i deklaratës dhe i pagesës |
|---|---|
| 1 janar – 31 dhjetor 2027 | 31 maj 2028 |
| Tremujori i parë 2028 | 31 korrik 2028 |
| Tremujori i dytë 2028 | 29 shtator 2028 |
| Tremujori i tretë 2028 | 30 nëntor 2028 |
| Tremujori i katërt 2028 | 28 shkurt 2029 |
Datat janë ato të përmbledhjes së HMRC-së, e cila parashikon një kalim gradual drejt një afati dymujor për deklaratën dhe pagesën. Për regjistrim, deklaratë ose pagesë të vonuar dhe për gabime zbatohen gjobat e zakonshme të HMRC-së. Shmangia mashtruese e detyrimit është vepër penale.
Si përcaktohet norma e CBAM britanik
Nuk ka një normë të vetme për të gjithë. Qeveria llogarit një normë për çdo sektor, në paund për ton CO₂e, dhe e publikon në fillim të çdo tremujori, duke nisur nga 1 janari 2027. Norma që zbatohet varet nga sektori i mallit dhe nga tremujori kur malli importohet.
Pika e nisjes është UK ETS: mesatarja e çmimeve të mbylljes në ankandet e UK ETS gjatë një tremujori referues. Pastaj norma ulet, sepse prodhuesit britanikë të atij sektori ende marrin leje falas të emetimit. Ulja llogaritet me një përqindje bazë të lejeve falas dhe me një faktor reduktimi që pasqyron heqjen graduale të tyre:
Norma CBAM = çmimi mesatar i UK ETS × [1 − (përqindja bazë e lejeve falas × faktori i reduktimit)]
Detyrimi për një ngarkesë është pesha e saj × intensiteti i emetimeve (real ose standard, në tCO₂e për ton) × norma e sektorit, minus lehtësimin për çmimin e karbonit, nëse ka.
Si llogariten emetimet e integruara dhe kur përdoren vlerat standarde
Për çdo import, importuesi deklaron intensitetin e emetimeve, në tCO₂e për ton mall. Ka dy mundësi:
- Emetimet reale të verifikuara të instalimit jashtë vendit (në gjuhën e CBAM: fabrika ose impianti ku prodhohet malli). Ato monitorohen gjatë një viti kalendarik, nga 1 janari deri më 31 dhjetor. I mbështet një raport verifikimi, ose një përmbledhje verifikimi për mallin konkret, nga një verifikues i akredituar që i plotëson kushtet. Për mallrat e importuara në 2027, importuesi përdor intensitetin e verifikuar më të fundit për 2027, ose atë të vitit të mëparshëm kalendarik nëse i 2027 nuk është gati. Nga 2028 mund të përdorë shifrën e verifikuar më të fundit nga cilido prej dy viteve kalendarike para importit.
- Vlerat standarde (default) që publikon qeveria. Ka një vlerë standarde për çdo mall CBAM, të njëjtë për çdo vend origjine, në tCO₂e për ton. Kur për mallin përfundimtar përdoret vlera standarde, për pararendësit nuk lejohen të dhëna reale.
Sipas rregullave britanike, verifikuesi duhet të jetë i akredituar nga një organ që është anëtar i plotë i Global Accreditation Cooperation, sipas ISO/IEC 17029:2019 dhe ISO 14065:2020. Udhëzuesi teknik i HMRC-së kërkon të paktën një vizitë fizike në fabrikë gjatë verifikimit. Vizita mund të anashkalohet ose të zëvendësohet me një vizitë virtuale vetëm në kushte të ngushta. Pragu i materialitetit, pra sa i madh mund të jetë një gabim para se të konsiderohet i rëndësishëm, është 5% e intensitetit të emetimeve të mallit. Për anën e BE-së shihni verifikimin CBAM.
Lehtësimi për çmimin e karbonit të paguar jashtë vendit
Nëse emetimet e integruara i janë nënshtruar tashmë një çmimi karboni që pranohet në vendin e prodhimit, importuesi mund të kërkojë lehtësim. Lehtësimi gjithsej nuk mund ta kalojë detyrimin CBAM. HMRC mban një listë të skemave që pranohen sot, të hartuar me informacionin deri më 19 qershor 2026. Sipas vetë HMRC-së, lista nuk është e plotë. Në të janë EU ETS dhe Sistemi i Malit të Zi për tregtimin e emetimeve. Kur një prodhues nga Mali i Zi paguan në skemën e vet kombëtare, dëshmia e kësaj pagese bëhet pjesë e asaj që kërkon blerësi britanik.
CBAM britanik dhe CBAM i BE-së.
Të dy mekanizmat kanë të njëjtën metodë, të njëjtën periudhë monitorimi (vitin kalendarik) dhe të njëjtin parim: emetimet e integruara paguhen në kufi. Në detajet administrative ndryshojnë pothuajse në gjithçka.
Mekanizmi britanik për rregullimin e karbonit në kufi krahasuar me CBAM të BE-së
nëntor 2026| CBAM i BE-së | CBAM britanik | |
|---|---|---|
| Baza ligjore | Rregullorja (BE) 2023/956, e ndryshuar me Rregulloren (BE) 2025/2083 | Finance Act 2026, Pjesa 5, dhe rregulloret e vitit 2026 |
| Faza me pagesë nis | 1 janar 2026 (faza e plotë) | 1 janar 2027 |
| Sektorët | Hekuri dhe çeliku, alumini, çimentoja, plehrat kimike, hidrogjeni, energjia elektrike | Hekuri dhe çeliku, alumini, çimentoja, plehrat kimike, hidrogjeni. Pa energji elektrike, qelq e qeramikë |
| Pragu | 50 tonë mallra CBAM për importues në vit (sipas masës) | £50,000 mallra CBAM në 12 muaj, ose të pritura në 30 ditë (sipas vlerës) |
| Kush paguan | Deklaruesi i autorizuar CBAM, i themeluar në BE | Importuesi i regjistruar te HMRC; mund të jetë i themeluar edhe jashtë Mbretërisë së Bashkuar |
| Instrumenti | Certifikata CBAM që blihen në një platformë qendrore nga shkurti 2027 | Taksë që i paguhet HMRC-së bashkë me deklaratën; pa certifikata |
| Çmimi | Çmimet e ankandeve të EU ETS: mesatare tremujore për 2026, javore nga 2027 | Normë për çdo sektor, çdo tremujor: mesatarja e UK ETS minus një korrigjim për lejet falas |
| Emetimet që llogariten | Direkte; për çimenton dhe plehrat kimike edhe indirekte (nga energjia elektrike) | Vetëm direkte, përfshirë pararendësit |
| Vlerat standarde | Për çdo mall dhe vend origjine, me shtesë mbi vlerën standarde prej 10% në 2026, 20% në 2027 dhe 30% nga 2028 | Një vlerë për çdo mall, e njëjtë për çdo vend origjine |
| Deklarimi | Deklarata vjetore deri më 30 shtator të vitit pasues | Deklarata e parë për 2027 deri më 31 maj 2028, pastaj çdo tremujor |
| Verifikimi i të dhënave reale | Verifikues i akredituar nga një organ kombëtar akreditimi i BE-së ose i Zonës Ekonomike Evropiane | Verifikues i akredituar nga një anëtar i plotë i Global Accreditation Cooperation |
A do ta përjashtojnë BE-ja dhe Mbretëria e Bashkuar njëra-tjetrën?
Bisedimet për lidhjen e UK ETS me EU ETS, në nëntor 2026
Në samitin Mbretëria e Bashkuar–BE të 19 majit 2025, të dyja palët ranë dakord në dokumentin e mirëkuptimit (Common Understanding) të punojnë për lidhjen e UK ETS me EU ETS. Ato thanë se lidhja duhet të krijojë kushtet që mallrat e secilës palë të përjashtohen nga CBAM i palës tjetër. Këshilli i BE-së e autorizoi Komisionin të hapë negociatat më 13 nëntor 2025.
Deri më 6 nëntor 2026 nuk është publikuar asnjë marrëveshje për lidhjen, dhe përmbledhja e HMRC-së thotë se aktualisht asnjë juridiksion nuk përjashtohet nga CBAM britanik. Sipas shtypit në fillim të nëntorit, palët presin të shpallin përfundimin e negociatave në samitin BE–Mbretëria e Bashkuar të 20 nëntorit 2026. Edhe atëherë, përjashtimet nga CBAM vlejnë vetëm pasi secila palë të ndryshojë ligjet e veta.
Përgjigjuni blerësit në BE dhe atij në Britani me të njëjtat të dhëna të fabrikës.
Të dy mekanizmat i bëjnë fabrikës të njëjtat pyetje bazë. Cilat procese prodhimi zhvillohen aty? Çfarë lëndësh djegëse dhe lëndësh të para hynë në to? Sa u prodhua? Cilët pararendës u blenë dhe nga ku? Si u llogarit çdo shifër gjatë vitit kalendarik? Përgjigjet ndryshojnë vetëm në fund. Mbretëria e Bashkuar kërkon emetimet direkte. BE-ja kërkon emetimet direkte dhe, për çimenton dhe plehrat kimike, edhe ato indirekte.
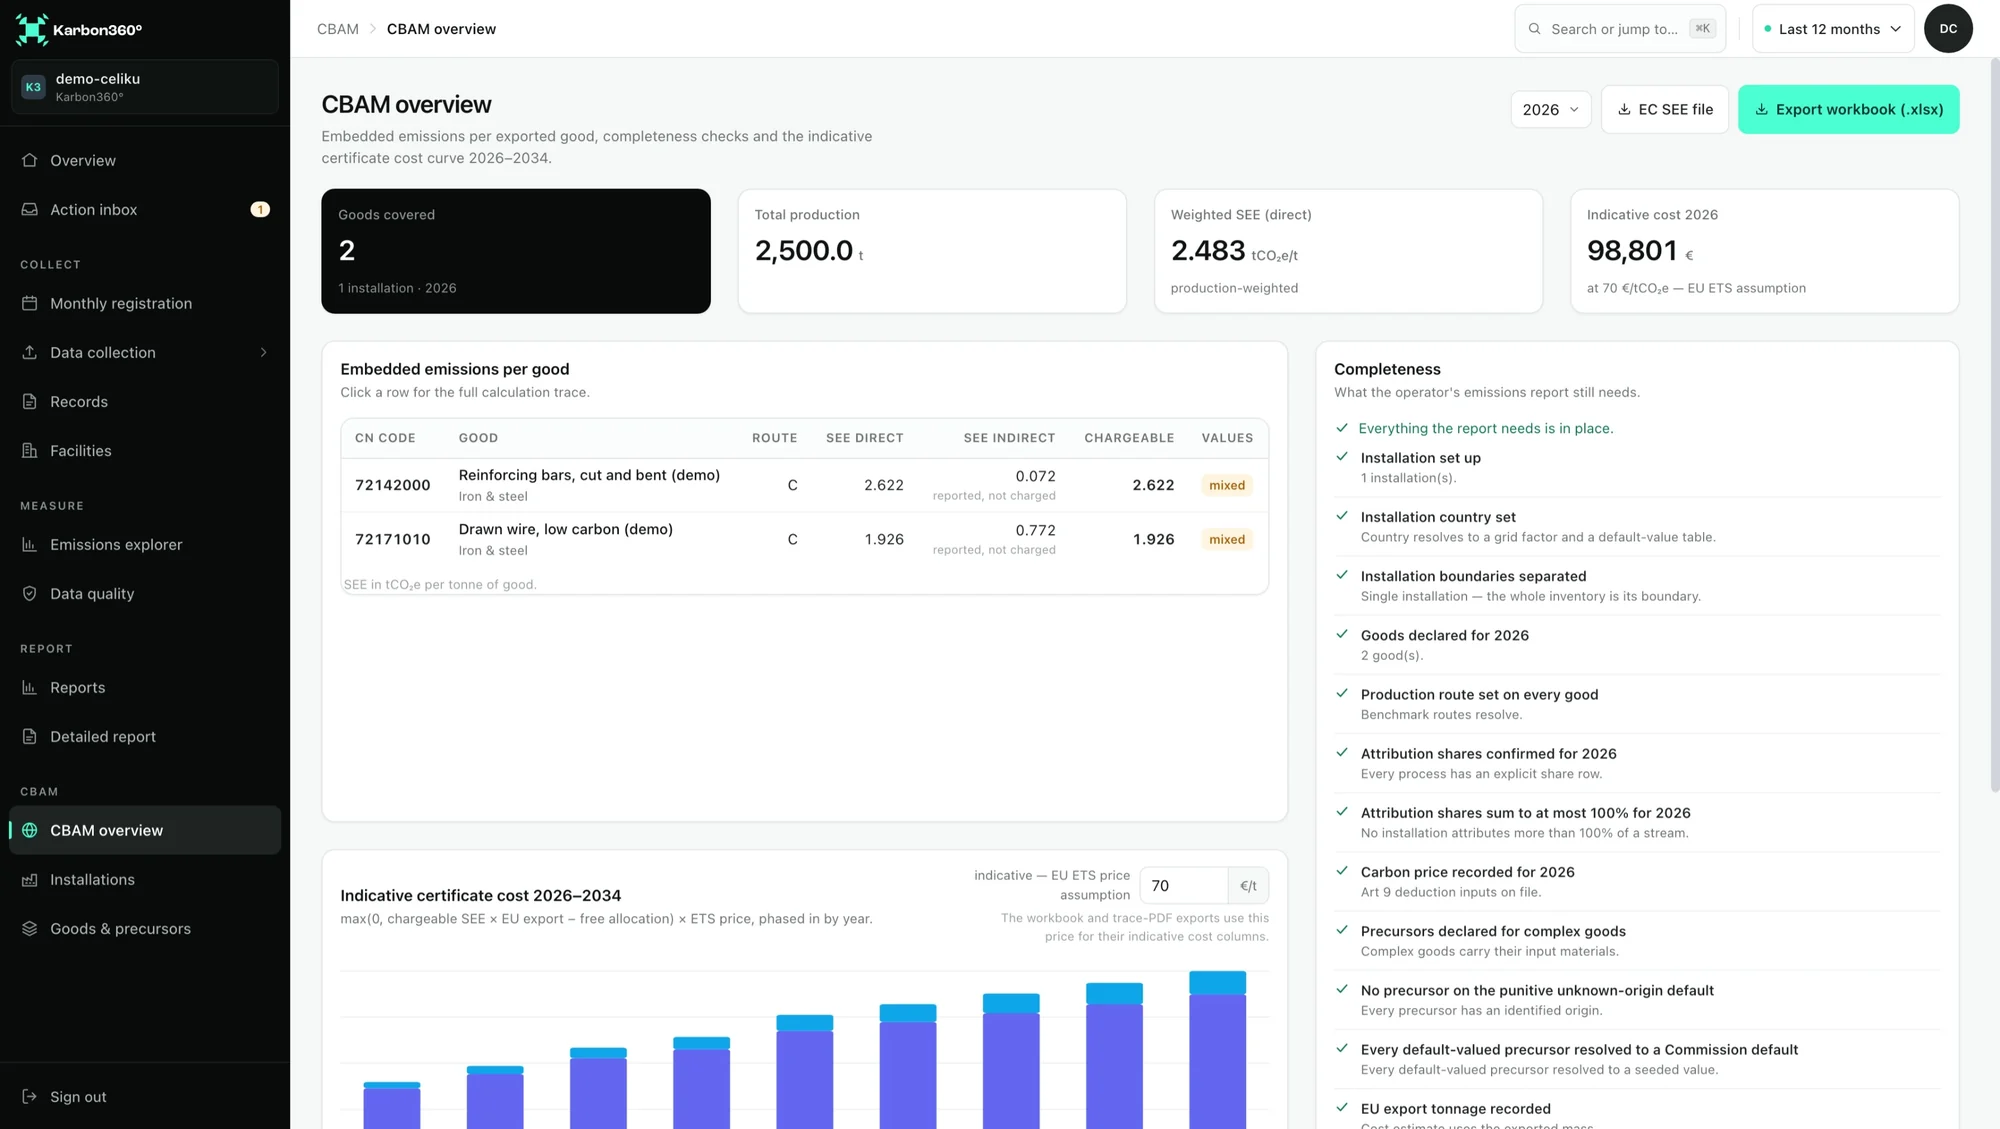
Karbon360 i mban këto të dhëna të fabrikës një herë: proceset, mallrat sipas kodit CN (kodi tarifor doganor i BE-së, 8 shifra), pararendësit dhe të dhënat mujore për lëndët djegëse, rrymën dhe prodhimin. Emetimet specifike të integruara (SEE, për ton produkt) shfaqen direkte dhe indirekte krah për krah, dhe pas çdo shifre ka gjurmimin e llogaritjes. Shifra vetëm me emetime direkte që i duhet importuesit britanik dhe shifra që deklaron deklaruesi në BE dalin nga të njëjtat regjistrime. Të dy verifikuesit ndjekin të njëjtin gjurmim.
- Emetimet e integruara direkte dhe indirekte mbahen veç e veç për çdo mall
- Gjurmimi i llogaritjes nga çdo shifër deri te fatura ose leximi i matësit
- Karbon360 nuk dorëzon deklarata as te HMRC, as në BE; këtë e bëjnë blerësit tuaj
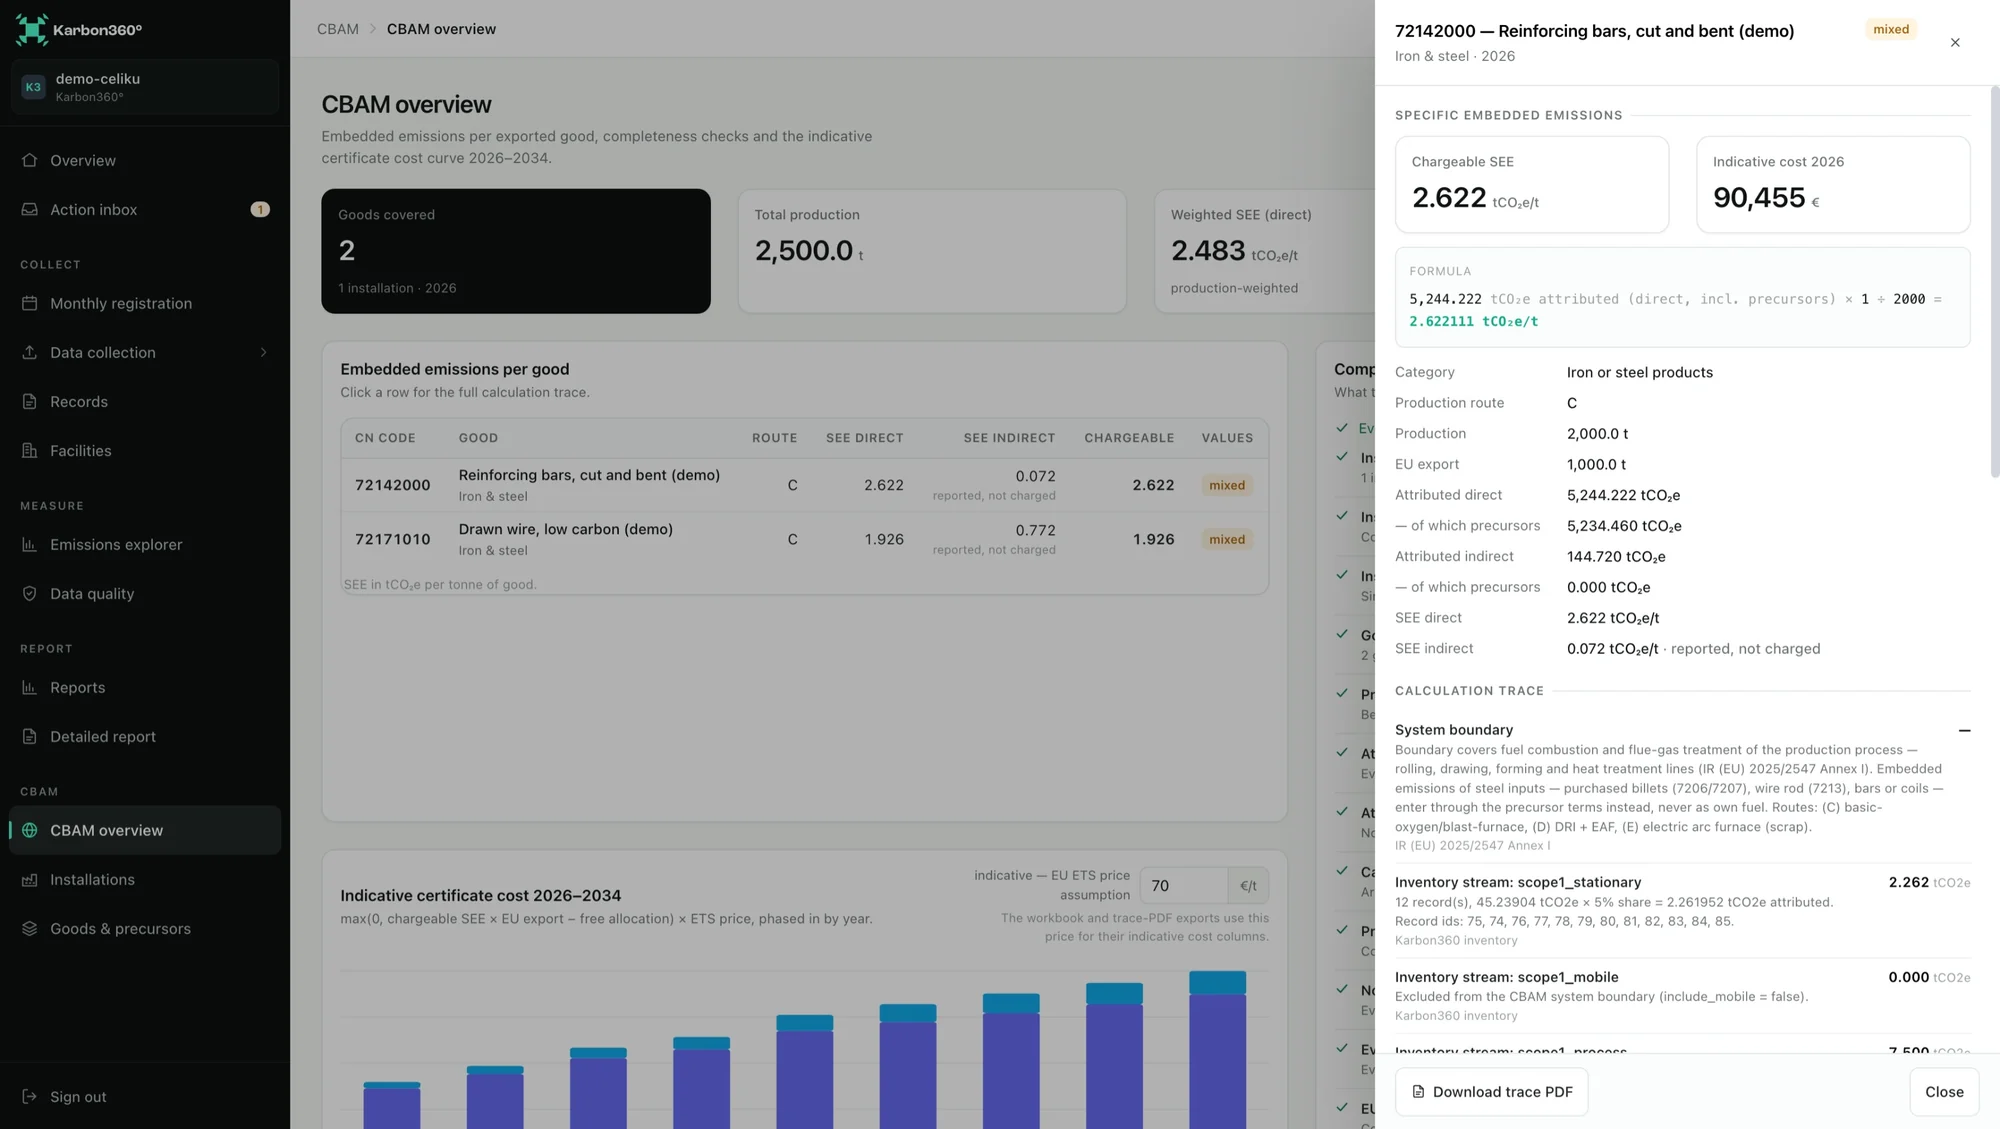
= 2.622111 tCO₂e/t
Çfarë mund të bëjë që tani një prodhues jashtë Mbretërisë së Bashkuar.
Listoni mallrat
Mbani të dhënat e 2027 sipas vitit kalendarik
Rezervoni verifikimin për të dy tregjet
Dërgoni përmbledhjen
Pyetjet më të shpeshta
Kur nis CBAM britanik?
Zbatohet për mallrat CBAM që importohen në Mbretërinë e Bashkuar nga 1 janari 2027. Regjistrimi hapet më 1 janar 2028. Deklarata e parë dhe pagesa, për të gjitha importet e 2027, duhen dorëzuar deri më 31 maj 2028.
Cilët sektorë mbulon CBAM britanik?
Aluminin, çimenton, plehrat kimike, hidrogjenin, hekurin dhe çelikun. Qelqi dhe qeramika u hoqën me përgjigjen e qeverisë të tetorit 2024. Energjia elektrike nuk përfshihet.
Kush e paguan CBAM britanik?
Importuesi i mallrave CBAM, zakonisht personi i shënuar në deklaratën e importit. Detyrimi lind kur vlera e mallrave të tij CBAM arrin £50,000 në 12 muaj, ose kur pritet ta arrijë në 30 ditët e ardhshme. Prodhuesi jashtë vendit nuk paguan. Por nga të dhënat e tij varet nëse importuesi mund të përdorë emetimet reale apo vlerën standarde.
A përfshin CBAM britanik emetimet indirekte?
Jo. Detyrimi britanik llogaritet mbi emetimet direkte, përfshirë ato të integruara në pararendës. Udhëzuesi teknik i HMRC-së thotë se CBAM nuk përfshin emetimet indirekte nga përdorimi i rrymës. Përfshirja e tyre u shty me Buxhetin e vitit 2025.
A janë të dhënat për CBAM britanik të njëjta me ato për CBAM e BE-së?
Të dhënat bazë të fabrikës janë të njëjta: proceset, lëndët djegëse, prodhimi dhe pararendësit gjatë një viti kalendarik. Rezultati ndryshon. Shifra britanike përmban vetëm emetimet direkte dhe e verifikon një verifikues që plotëson kriteret britanike të akreditimit. Shifra për BE-në shton emetimet indirekte për çimenton dhe plehrat kimike dhe kërkon një verifikues të akredituar në BE.
A do të përjashtohen mallrat britanike nga CBAM i BE-së?
Jo ende. BE-ja dhe Mbretëria e Bashkuar po negociojnë lidhjen e sistemeve të tyre të tregtimit të emetimeve. Të dyja palët kanë thënë se kjo duhet të çojë në përjashtim të ndërsjellë nga CBAM. Deri më 6 nëntor 2026 nuk është publikuar e as miratuar asnjë marrëveshje. Përjashtimi do të mbulonte mallrat e BE-së dhe të Mbretërisë së Bashkuar, jo mallrat e prodhuara në Ballkanin Perëndimor.
A mund ta dorëzojë Karbon360 deklaratën time për CBAM britanik?
Jo. Deklaratën te HMRC e dorëzon importuesi britanik. Prodhuesi e përdor Karbon360 për të mbajtur të dhënat e fabrikës dhe për të llogaritur emetimet e integruara, me një gjurmim që verifikuesi mund ta ndjekë. Karbon360 nuk i verifikon të dhënat.
- HMRC — Carbon border adjustment mechanism (CBAM): policy summary (përditësuar më 2 nëntor 2026)
- GOV.UK — Prepare for the Carbon Border Adjustment Mechanism (CBAM)
- Finance Act 2026, Part 5 (legislation.gov.uk)
- HMRC — Work out the date you’ll need to register for CBAM
- HMRC — Check if you’re classed as the importer for CBAM
- HMRC — Getting the emissions intensity when importing CBAM goods
- HMRC — Illustrative CBAM rates and worked example
- HMRC — Check the default values for CBAM
- HMRC — CBAM technical guidance for monitoring, verifying and reporting emissions (16 tetor 2026)
- HMRC — UK CBAM: list of current qualifying carbon pricing schemes
- HM Treasury dhe HMRC — Factsheet: carbon border adjustment mechanism
- HM Treasury — Consultation outcome: introduction of a UK carbon border adjustment mechanism (30 tetor 2024)
- GOV.UK — UK–EU Summit: Common Understanding (19 maj 2025)
- Këshilli i BE-së — autorizimi i negociatave për lidhjen e sistemeve të tregtimit të emetimeve (13 nëntor 2025)
- Euronews — EU and UK set to link carbon markets (6 nëntor 2026, lajm shtypi)
- Rregullorja (BE) 2023/956 për krijimin e CBAM (EUR-Lex)
Dy kufij karboni, një bazë e vetme të dhënash për fabrikën.
Mbani një herë proceset, mallrat, pararendësit dhe të dhënat mujore, me gjurmimin pas çdo shifre. Pastaj u përgjigjeni deklaruesit në BE dhe importuesit britanik me të njëjtat shifra.