SKDM nedir: AB sınırında karbonun fiyatı ve ihracatçıdan istenen veri.
SKDM (Sınırda Karbon Düzenleme Mekanizması, İngilizce CBAM), AB'ye ithal edilen demir çelik, alüminyum, çimento, gübre, hidrojen ve elektriğin üretiminde açığa çıkan emisyonlara, AB'deki üreticilerin AB ETS'de ödediği karbon fiyatını uygular. 1 Ocak 2026'da kesin dönem başladı. Bedeli AB'deki ithalatçı öder; ne kadar ödeyeceğini ise sizin tesisinizin verisi belirler.
Yayım: 6 Kasım 2026 · Kaynaklar: Avrupa Komisyonu, T.C. Ticaret Bakanlığı, İklim Değişikliği Başkanlığı
SKDM nedir, kime ne yükler.
Sınırda Karbon Düzenleme Mekanizması nedir
SKDM, (AB) 2023/956 sayılı Tüzük ile kurulan bir AB mekanizmasıdır. Kapsamdaki bir mal AB gümrük bölgesine girdiğinde, malın içindeki gömülü emisyonlar için AB'deki ithalatçı SKDM sertifikası teslim eder. Sertifikanın fiyatı AB ETS emisyon tahsisatlarının ihale fiyatlarına bağlıdır. Böylece AB dışında üretilen mal, AB'de üretilen malla aynı karbon fiyatına tabi olur ve karbon kaçağı önlenmek istenir.
SKDM malın değerine uygulanan bir gümrük vergisi değildir. Maliyet, malı üreten tesisin ton başına emisyonuna göre hesaplanır. Aynı GTİP'teki iki tedarikçinin AB'deki alıcıya maliyeti bu yüzden farklı olabilir.
Yükümlülük kimde, baskı kime geliyor
SKDM beyanını ve sertifikaları yetkilendirilmiş SKDM beyan sahibi üstlenir: AB'de yerleşik ithalatçı ya da onun adına hareket eden dolaylı gümrük temsilcisi. Türkiye'deki üreticinin Tüzük kapsamında doğrudan bir yasal yükümlülüğü yoktur.
Ancak beyan sahibi, sizin gerçek emisyon verinizi ancak tesis işletmecisi olarak siz bu veriyi Uygulama Tüzüğü (AB) 2025/2547'deki yöntemle izleyip hesapladıysanız ve akredite bir doğrulayıcıya doğrulattıysanız kullanabilir. Aksi halde Komisyonun varsayılan değerlerini, üstüne eklenen artış payıyla beyan eder. Talep size bu yüzden satın alma biriminden, bir tedarikçi anketi ya da sözleşme maddesi olarak ulaşır.
SKDM hangi ürünleri kapsar.
Kapsam sektör adına göre değil, mal koduna göre belirlenir. Türk Gümrük Tarife Cetvelindeki 12 haneli GTİP'in ilk 8 hanesi AB Kombine Nomenklatürü (KN) koduna karşılık gelir; SKDM listesi KN koduyla tanımlanır.
Tüzük (AB) 2023/956, Ek I özeti
Kesin dönem| Sektör | Başlıca KN kodları | Beyan edilen emisyon |
|---|---|---|
| Demir çelik | 72. fasıl (7202 pozisyonundaki bazı ferro alyajlar ve 7204 hurdalar hariç); 7301–7311, 7318 ve 7326 pozisyonları | Yalnızca doğrudan |
| Aglomere demir cevheri | 2601 12 00 | Doğrudan ve dolaylı |
| Alüminyum | 7601, 7603–7614, 7616 | Yalnızca doğrudan |
| Çimento | 2523 (klinker ve çimentolar), kalsine kaolinli killer 2507 00 80 | Doğrudan ve dolaylı |
| Gübre | Nitrik asit 2808 00 00, amonyak 2814, potasyum nitrat 2834 21 00, 3102 ve 3105 (3105 60 00 hariç) | Doğrudan ve dolaylı |
| Hidrojen | 2804 10 00 | Yalnızca doğrudan |
| Elektrik | 2716 00 00 | Kendi kuralları |
SKDM takvimi.
Geçiş dönemi
Üç aylık raporlar, mali yükümlülük yok.
Kesin dönem başladı
AB’ye giren SKDM mallarındaki emisyonun fiyatı oluşmaya başladı.
Buradasınız
2026 ithalatının maliyeti şu anda birikiyor. 2026 dördüncü çeyrek sertifika fiyatı 4 Ocak 2027’de yayımlanacak.
Sertifika satışları
Ortak merkezi platformda, yalnızca yetkilendirilmiş beyan sahiplerine.
İlk yıllık beyan
2026 ithalatı için SKDM beyanı ve sertifikaların teslimi.
Çeyreklik sertifika bulundurma
Beyan sahibi her çeyrek sonunda, yıl başından beri ithal edilen gömülü emisyonların en az %50’si kadar sertifika bulundurur.
Alıcınız sizden ne isteyecek.
Talep tesis bazında ve yıl bazında gelir. Raporlama dönemi kural olarak malın üretildiği takvim yılıdır; 2026 ithalatı için 2026.
Tesis başına, raporlama yılı başına
Tesis işletmecisi| Veri | Ne istenir | Neden gerekli |
|---|---|---|
| Tesis | Malı üreten tesisin adı, adresi ve ülkesi; ticaret şirketi değil, üretim yeri | Gömülü emisyonlar tesis bazında izlenir. |
| Mal ve kod | Her mal için 8 haneli KN kodu ve teslim edilen ton | Varsayılan değerler ve karşılaştırma değerleri KN koduna göre belirlenir. |
| Üretim rotası | Çelikte örneğin yüksek fırın, doğrudan indirgenmiş demir veya hurda ile elektrik ark ocağı; alüminyumda birincil veya ikincil | Ücretsiz tahsisat düzeltmesinde hangi karşılaştırma değerinin kullanılacağını rota belirler. |
| Özgül gömülü emisyon | Ürün tonu başına tCO₂e doğrudan emisyon; çimento ve gübrede dolaylı emisyon da | Sertifika sayısı bu rakamdan hesaplanır. |
| Öncüller | Bileşik mallarda her öncül, üretim ülkesi, gömülü emisyonu ve verinin gerçek mi varsayılan mı olduğu | Öncül emisyonları malın gömülü emisyonuna dahildir. |
| Ödenen karbon bedeli | Üretim ülkesinde fiilen ödenmiş ve iade edilmemiş karbon fiyatı, belgeleriyle | Teslim edilecek sertifika sayısından düşülebilir. |
| İşletmeci emisyon raporu | Komisyon şablonunda yıllık rapor ve özeti | Gerçek veri kullanılacaksa zorunlu format. |
| Doğrulama raporu | AB ulusal akreditasyon kuruluşunca akredite edilmiş bir doğrulayıcıdan, raporlama yılını kapsayan | Doğrulama olmadan gerçek veri varsayılan değerin yerine geçmez. |
Veri gelmezse ne olur.
Varsayılan değerler ve artış payı
Gerçek ve doğrulanmış veri yoksa beyan sahibi Komisyonun varsayılan emisyon değerlerini kullanır. Bu değerler ülke ve KN kodu bazında Uygulama Tüzüğü (AB) 2025/2621'de belirlenmiştir ve Uygulama Tüzüğü (AB) 2026/1740 ile düzeltilmiştir. Türkiye için ayrı tablolar vardır; Ticaret Bakanlığı da bu değerleri SKDM sayfalarında yayımlıyor.
Varsayılan değerlere bir artış payı eklenir: 2026'da %10, 2027'de %20, 2028'den itibaren %30; gübrede %1. Komisyon bu değerleri emisyonu düşük göstermeyecek şekilde belirlediğini açıkça söylüyor. Verimli bir tesis için varsayılan değer, ölçülmüş rakamdan neredeyse her zaman pahalıdır ve aradaki fark sizin fiyatınıza yansır.
SKDM cezaları kime uygulanır
Cezalar AB'deki beyan sahibine uygulanır, Türk üreticisine değil:
- Teslim edilmeyen sertifika: AB ETS'deki fazla emisyon cezası kadar, yani tCO₂e başına 100 avro, Avrupa tüketici fiyat endeksine göre güncellenmiş tutar. Ceza, eksik sertifikayı teslim etme yükümlülüğünü kaldırmaz (Tüzük 2023/956, madde 26/1).
- Yetkisiz ithalat: eşiğin üzerinde, yetki olmadan yapılan ithalat için bu cezanın üç ila beş katı (madde 26/2 ve 26/2a).
- Hatalı veya eksik beyan: yetkili makam teslim edilmesi gereken sertifika sayısını kendisi belirler; ağır veya tekrarlanan ihlallerde beyan sahibi statüsü iptal edilebilir.
Sonuç: ceza riskini taşıyan alıcı, eksik veya doğrulanamayan veri veren tedarikçiyi kolayca değiştirebilir.
Türkiye’nin emisyon ticaret sistemi ve SKDM.
İklim Kanunu ve TR ETS Yönetmeliği
7552 sayılı İklim Kanunu 9 Temmuz 2025 tarihli ve 32951 sayılı Resmî Gazete'de yayımlanarak yürürlüğe girdi ve Türkiye Emisyon Ticaret Sisteminin yasal dayanağını oluşturdu. Türkiye Emisyon Ticaret Sistemi Yönetmeliği 27 Ağustos 2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlandı; yetkili makam İklim Değişikliği Başkanlığıdır. Yönetmelik, yıllık emisyonu 50.000 ton CO₂e'nin üzerindeki Kategori B ve C tesisleri sisteme dahil ediyor; kapsamdaki faaliyetler arasında demir çelik ve diğer metaller ile klinker üretimi de var. 21 Ekim 2026'da piyasanın işletilmesine ilişkin yönetmelik de yayımlandı.
Uluslararası Karbon Eylem Ortaklığının (ICAP) aktardığına göre pilot dönem 2026 ve 2027 emisyonlarını kapsıyor: 2026 için yalnızca raporlama yapılıyor, 2027 emisyonları için tahsisatlar %100 ücretsiz dağıtılıyor. İlk uygulama dönemi 2028–2035 olarak planlanıyor.
TR ETS, SKDM maliyetini düşürür mü
SKDM Tüzüğünün 9. maddesine göre beyan sahibi, üretim ülkesinde fiilen ödenmiş karbon fiyatını, iadeler ve ücretsiz tahsisat gibi telafiler düşüldükten sonra, teslim edeceği sertifikalardan düşebilir. Pilot dönemde tahsisatlar tamamen ücretsiz dağıtıldığından, bu dönemin emisyonları için SKDM'de mahsup edilecek bir bedel doğması beklenmemelidir. Mahsubun kanıt ve hesap kuralları ayrı bir Komisyon uygulama tüzüğüyle belirleniyor; taslağı Mayıs 2026'da görüşe açıldı.
TR ETS'nin size hemen sağladığı fayda veridir: izleme planı ve tesis bazlı emisyon kaydı. Ancak SKDM bundan fazlasını ister: tesis toplamı değil, mal bazında ve öncülleriyle birlikte, 2025/2547'deki yönteme göre hesaplanmış özgül gömülü emisyon. TR ETS raporunuz bu hesabın girdisidir, kendisi değildir.
SKDM nasıl hesaplanır.
Özgül gömülü emisyon
Hesap tesiste başlar. Her üretim süreci için doğrudan emisyonlar (yakıt, proses, ısı) ve gerekiyorsa tüketilen elektrikten kaynaklanan dolaylı emisyonlar belirlenir, sürece giren öncüllerin gömülü emisyonları eklenir ve toplam, o süreçte üretilen mal miktarına bölünür:
Özgül gömülü emisyon (SEE) = (sürece atanan emisyonlar + öncül emisyonları) ÷ üretim (t)
Sonuç ürün tonu başına tCO₂e'dir. Demir çelik ve alüminyumda kesin dönemde yalnızca doğrudan emisyonlar sertifikaya tabidir; çimento ve gübrede dolaylı emisyonlar da dahildir.
Sertifika sayısı ve maliyet
Sertifika = max[0 ; SEE − ücretsiz tahsisat düzeltmesi − ödenmiş karbon bedeli ÷ referans fiyat] × ithal edilen ton
Maliyet   = Sertifika × sertifika fiyatı
Ücretsiz tahsisat düzeltmesi, AB'deki karşılaştırma değerinin SKDM faktörüyle çarpılmasıyla bulunur; faktör 2026'da %97,5'tir ve 2034'te sıfıra iner. 2026 ithalatı için sertifika fiyatı ithalat çeyreğine göre belirlenir: birinci çeyrek 75,36 avro, ikinci çeyrek 75,28 avro, üçüncü çeyrek 82,32 avro. Kendi rakamlarınızla bir tahmin için: CBAM calculator (İngilizce).
Alıcınızın beyan edebileceği rakam.
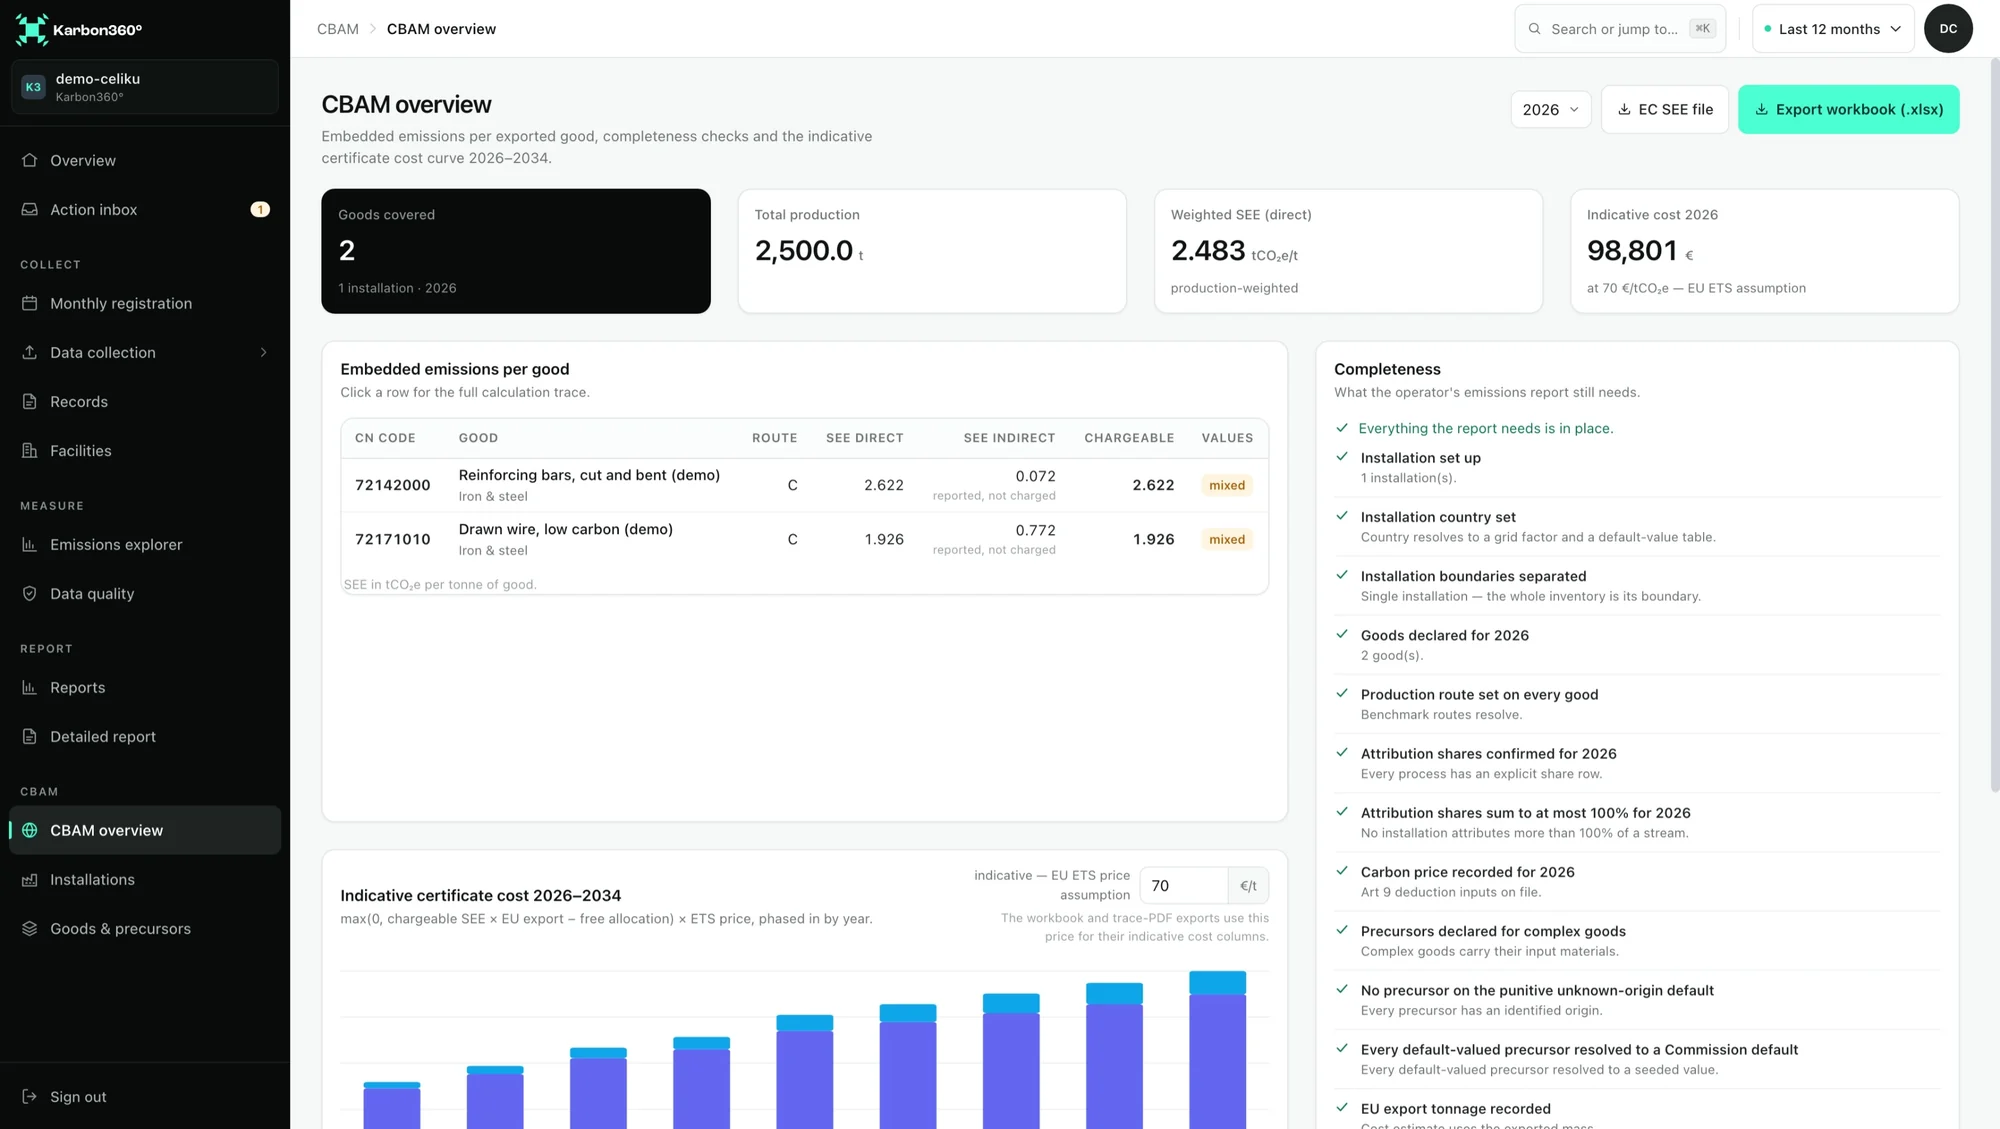
Karbon360 bir karbon yönetimi yazılımıdır. Yakıt, elektrik, proses ve üretim verilerini fatura ve sayaç kayıtlarından aylık toplar; SKDM modülü her KN kodu için özgül gömülü emisyonu 2025/2547'deki yönteme göre, üretim rotası ve öncüllerle birlikte hesaplar. Henüz ölçülmeyen kalemler için Komisyonun varsayılan değerlerini kullanır ve bunu açıkça işaretler.
Her rakamın arkasında kaynak belgeye kadar giden bir hesap izi bulunur; işletmeci emisyon raporu 2026 resmi şablon yapısında çıkar. Karbon360 veriyi hazırlar, doğrulamayı akredite doğrulayıcı yapar. Raporun içeriği için: SKDM raporu.
- KN kodu bazında özgül gömülü emisyon, doğrudan ve dolaylı ayrı
- Öncüller: menşe ülke ve gerçek/varsayılan durumu
- Doğrulayıcı için hesap izi PDF’i
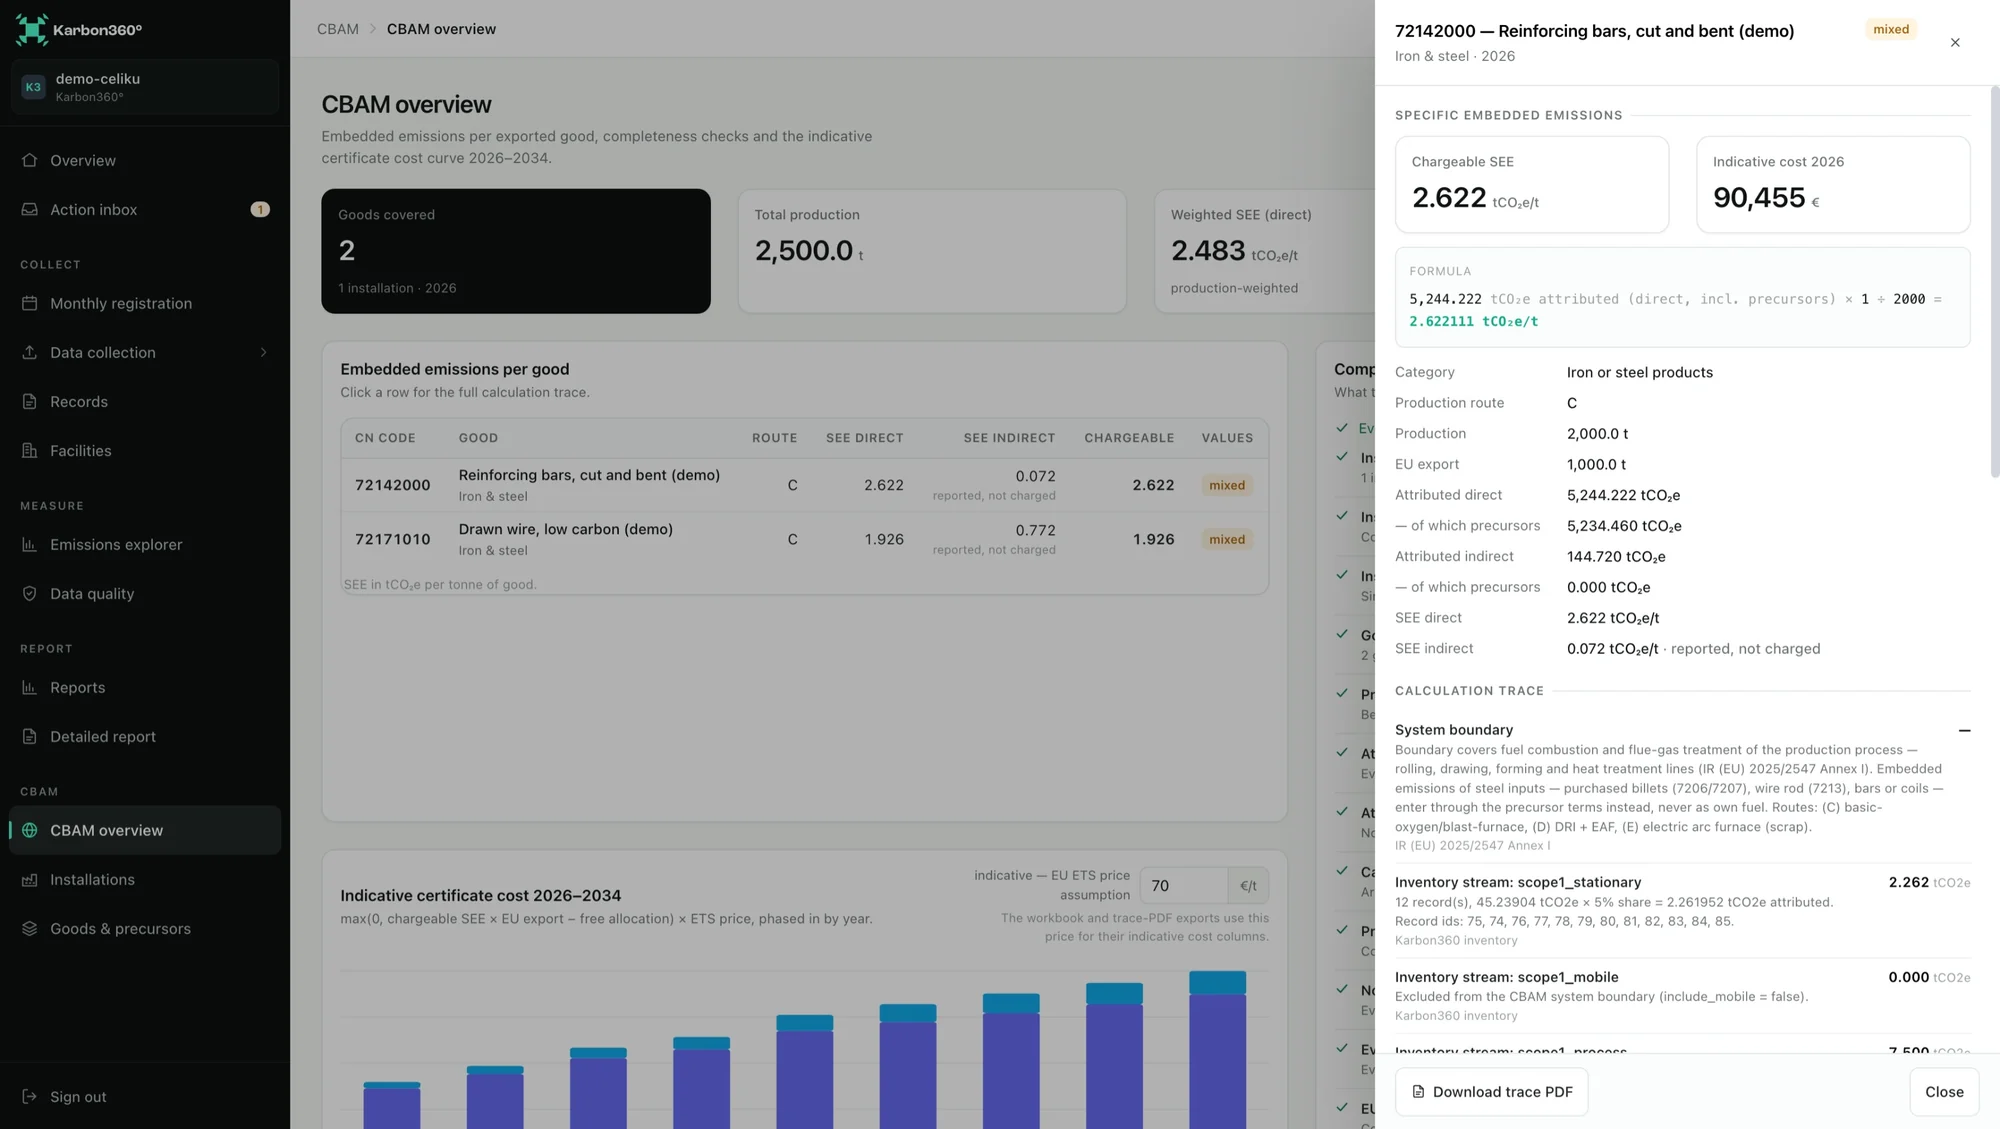
= 2.622111 tCO₂e/t
SKDM hakkında sorular.
SKDM nedir, kısaca?
Sınırda Karbon Düzenleme Mekanizması, AB’ye ithal edilen demir çelik, alüminyum, çimento, gübre, hidrojen ve elektriğin gömülü emisyonlarına AB ETS fiyatına bağlı bir karbon maliyeti uygulayan AB mekanizmasıdır. Maliyeti AB’deki yetkilendirilmiş SKDM beyan sahibi, sertifika teslim ederek öder.
SKDM’yi kim öder, Türk ihracatçısı mı?
Hayır. Sertifikaları AB’deki ithalatçı veya dolaylı gümrük temsilcisi satın alır ve teslim eder. Türk üreticisinin doğrudan yükümlülüğü yoktur, ancak doğrulanmış verisi olmayan tedarikçinin malı varsayılan değerle beyan edilir ve bu maliyet fiyat pazarlığına yansır.
SKDM ne zaman başladı?
Raporlama amaçlı geçiş dönemi 1 Ekim 2023’te başladı ve 31 Aralık 2025’te bitti. Mali yükümlülük getiren kesin dönem 1 Ocak 2026’da başladı. 2026 ithalatı için ilk beyan ve sertifika teslimi 30 Eylül 2027’dedir.
SKDM hesaplama nasıl yapılır?
Tesiste her mal için özgül gömülü emisyon (tCO₂e/t) hesaplanır. Sınırda bu değerden ücretsiz tahsisat düzeltmesi ve fiilen ödenmiş karbon bedeli düşülür, sonuç ithal edilen tonla çarpılarak sertifika sayısı bulunur. Maliyet, sertifika sayısı çarpı sertifika fiyatıdır.
Türkiye ETS’ye girmek SKDM’den muafiyet sağlar mı?
Hayır. Türkiye, SKDM’nin istisna tuttuğu ülkeler arasında değildir. Yalnızca Türkiye’de fiilen ödenmiş ve iade edilmemiş karbon bedeli, belgelenirse, sertifika sayısından düşülebilir. Pilot dönemde tahsisatlar ücretsiz olduğu için bu dönemde böyle bir bedel beklenmez.
Doğrulamayı kim yapar?
AB üye devletlerinden birinin ulusal akreditasyon kuruluşunca SKDM için akredite edilmiş bir doğrulayıcı. Yazılım sağlayıcısı veya danışman veriyi hazırlayabilir, ama doğrulama yapamaz.
- Avrupa Komisyonu — Carbon Border Adjustment Mechanism
- Avrupa Komisyonu — Price of CBAM certificates
- Avrupa Komisyonu — Guidance No. 2: Quick guide for non-EU operators
- Tüzük (AB) 2023/956 (EUR-Lex)
- Tüzük (AB) 2025/2083 (EUR-Lex)
- T.C. Ticaret Bakanlığı — Avrupa Birliği Sınırda Karbon Düzenleme Mekanizması
- Resmî Gazete — 9 Temmuz 2025 tarihli ve 32951 sayılı (7552 sayılı İklim Kanunu)
- ICAP — Türkiye ETS pilot dönem usul ve esasları (1 Ekim 2026)
- Erdem & Erdem — Türkiye Emisyon Ticaret Sistemi Yönetmeliği yayımlandı (RG 27.08.2026, 33353)
- DEHSt (Almanya yetkili makamı) — SKDM yaptırımları
Alıcınız ya sizin rakamınızı beyan eder ya varsayılan değeri.
Kaydı tutulmamış bir ay sonradan yeniden oluşturulamaz. 2026 verisini şimdi toplayın, doğrulayıcıya hesap iziyle gidin.